办案概况:
- 案件类型:民间借贷纠纷
- 标的额:
- 结案形式:胜诉判决
- 委托时间:
- 结案时间:
- 案件编号:
经典案例
六渠道转账117万借款
夫妻共同债务如何认定?
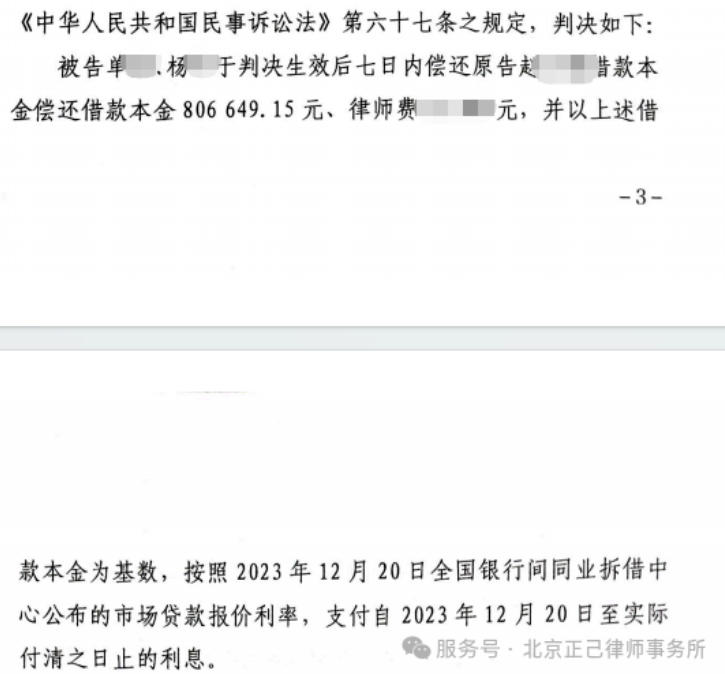
📌 核心结论:被告夫妻因饭店经营需要,向原告借款117万元,后陆续还款36万余元,尚欠80.6万元及利息。夫妻一方以个人账户接收借款用于家庭共同经营,法院认定构成夫妻共同债务,全额支持原告还款诉请。
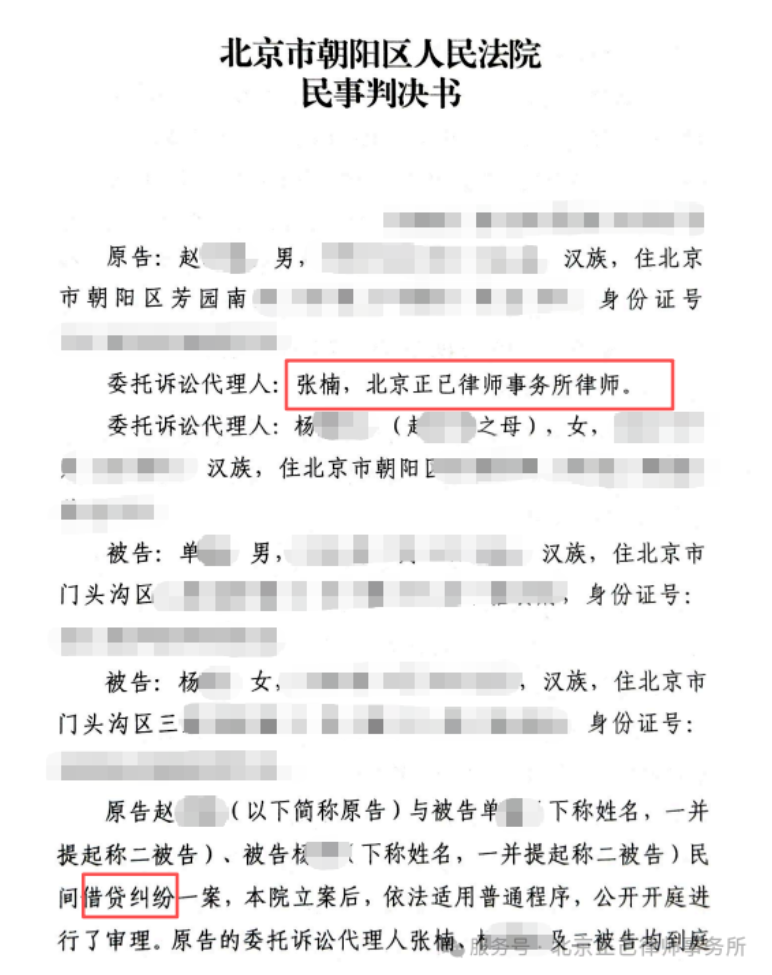
⚖️ 案件信息 审理法院:北京市朝阳区人民法院 2023年3月-10月 — 陆续借款 被告单**、杨**夫妻二人因饭店经营需要资金周转,陆续向原告赵**借款。原告通过6种渠道向二被告出借款项:银行转账75.7万元、支付宝30.7万元、微信转账2,600元、按指示代付5,300元、通过案外人刘**代转6万元、通过案外人李*代转4万元,累计借款1,172,399.15元。 还款情况 被告陆续向原告还款合计365,750元,尚欠806,649.15元未还。原告多次催讨,二被告以各种理由推脱,长期拖欠不还。 2023年12月20日 — 首次起诉后撤诉 原告曾于2023年12月20日首次向法院提起诉讼,要求被告还款,后因故撤诉。本次再次起诉,并以该日作为利息起算点。 法院判决 朝阳区法院认定借款事实成立,判令二被告于判决生效之日起七日内共同偿还借款806,649.15元及逾期利息,并支付律师费x元。二被告未提交还款证据,抗辩理由不予采纳。 🔑 难点一:借款渠道分散,证据链整合难度大 本案涉及6种不同转账渠道:银行转账、支付宝、微信、案外人代转等,金额零散、路径复杂。需要将每笔转账与借款事实一一对应,形成完整证据链。 🔑 难点二:夫妻共同债务认定——一方借款能否追另一方 借款虽由被告单**收取,但用于夫妻共同经营的饭店。如何证明该债务属于夫妻共同债务,而非单**个人债务,是本案的关键。 🔑 难点三:被告承认欠款但金额模糊化 被告庭审中认可欠款事实,但称"只记得六十多万",对原告主张的80万元未还金额有异议。被告未提交任何还款证据,仅以记忆模糊进行抗辩。 🔑 难点四:利息起算点争议 双方未签订书面借款合同,未约定还款期限。原告曾于2023年12月20日首次起诉后撤诉,能否以该日作为利息起算点,需要充分的证据和法律依据支持。 📌 策略一:逐笔梳理六渠道转账,构建完整借款证据链 律师对6种转账渠道逐一整理:银行转账记录、支付宝电子回单、微信转账凭证、案外人代转说明等,形成完整借款金额清单。每笔转账的时间、金额、收款账户一目了然。 📌 策略二:抓住"夫妻共同经营"关键事实,锁定夫妻共同债务 律师梳理出核心事实:借款系用于二被告共同经营的饭店,属于家庭共同生产经营。依据《民法典》及相关司法解释,夫妻一方因家庭共同生产经营所负债务,应认定为夫妻共同债务。两被告虽为夫妻,但依法应共同承担还款责任。 📌 策略三:巧用首次起诉撤诉记录,确定利息起算点 原告曾于2023年12月20日首次起诉后撤诉。律师援引《民法典》第511条规定,以首次催告日作为利息起算点,获得法院认可,自该日起按LPR标准计算逾期利息。 📌 策略四:以对方"记忆模糊"抗辩为契机,固定原告证据优势 被告承认欠款事实但金额模糊,恰恰说明被告无法提出有效抗辩。律师抓住这一点,请求法院以原告提交的完整转账记录作为认定依据,获得法院采纳。 📌 策略五:律师费一并主张,获得全额支持 通过委托代理合同证明律师费实际支出,法院认定为合理损失,判决被告支付律师费x元。民间借贷案件中律师费获全额支持并不常见,本案策略得当。 一审判决 · 北京市朝阳区人民法院 ✓ 本金支持:二被告共同偿还原告借款本金806,649.15元 ✓ 逾期利息:以806,649.15元为基数,自2023年12月20日起至实际付清之日止,按全国银行间同业拆借中心公布的市场贷款报价利率(LPR)计算 ✓ 律师费:二被告支付原告律师费损失x元 ✓ 夫妻共同债务认定:二被告承担共同还款责任 ✓ 诉讼费:案件受理费6,058.49元由被告承担 ⚖️ 法院裁判要旨 借款事实认定:原告提交的转账记录完整清晰,被告对欠款事实无异议,仅对金额有所争执,且未提交任何还款凭证,法院对原告主张的欠款金额予以采信。 夫妻共同债务:案涉借款用于被告夫妻共同经营的饭店,属于家庭共同生产经营所负债务,依法应认定为夫妻共同债务,二被告承担共同还款责任。 利息起算认定:原告曾于2023年12月20日首次向法院起诉主张权利,该日期可认定为原告首次催告日期,逾期利息自该日起算符合法律规定。 律师费认定:原告提交了委托代理合同及律师费发票,法院认定为合理损失,依法予以支持。 📖 法律依据 · 《中华人民共和国民法典》第六百七十五条(借款人应当按照约定的期限返还借款) 法律启示 六渠道转账≠证据不足:民间借贷这样留证据 启示一:多渠道转账不影响证据效力——只要每笔转账能够与借款事实对应,六种渠道转账反而更能证明借款的真实性和持续性。 启示二:夫妻一方借款用于共同经营,另一方也要还——家庭共同生产经营所负债务,依法认定为夫妻共同债务,不要忽视对配偶一方的追责。 启示三:首次起诉即中断诉讼时效——即使后来撤诉,首次起诉的时间节点仍可作为利息起算的参考依据,有效保护出借人权益。 启示四:律师费可作为损失主张——民间借贷案件中,提供完整的委托代理合同和发票,律师费作为合理损失获得法院支持的可能性较大。 📞 案件咨询 400-855-8285 / 18911822923 有类似法律问题?欢迎来电咨询 📣 关注我们,获取更多法律干货 本文基于真实案件整理 | 北京市朝阳区人民法院 仅供学习参考,不构成法律意见 正己律所诉讼团队 张楠律师
案由:民间借贷纠纷
原告:赵**(委托代理人:张楠律师,北京正己律师事务所)
被告:单**、杨**(夫妻关系,被告一为饭店经营者)
判决日期:2025年
判决结果:二被告偿还806,649.15元+LPR利息+律师费x元案件回顾
案件难点
律师应对策略
案件结果
· 《中华人民共和国民法典》第五百一十一条第四项(履行期限不明确的,债务人可以随时履行)
· 《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》(利息计算规则)
· 《民法典》关于夫妻共同债务的相关规定(家庭共同生产经营)