办案概况:
- 案件类型:民间借贷纠纷
- 标的额:
- 结案形式:胜诉判决
- 委托时间:
- 结案时间:
- 案件编号:
经典案例
套取金融机构贷款转贷
借贷合同无效后如何追回本金?
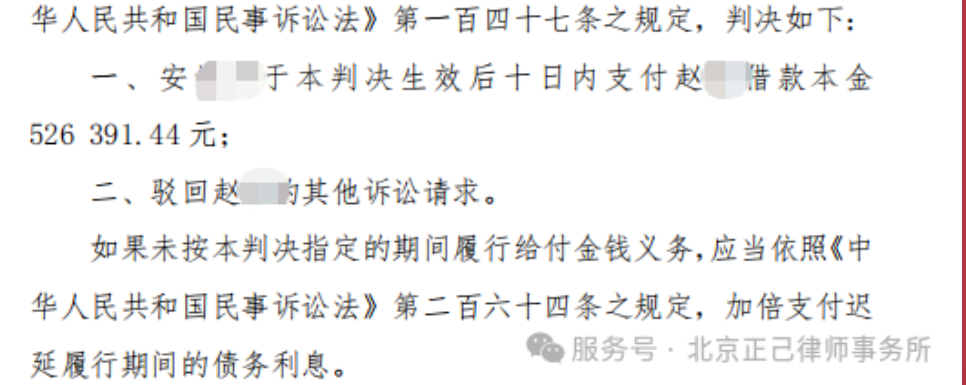
📌 核心结论:被告因资金周转需要向原告借款,双方签订57.5万元借款合同。原告实际从四家银行贷款后转借给被告,被告仅偿还部分银行贷款后停止还款。法院认定民间借贷合同无效(套取金融机构贷款转贷),但被告仍应返还剩余借款本金52.6万余元。律师费请求因缺乏约定和依据被驳回。
⚖️ 案件信息 案由:民间借贷纠纷 2024年7月 · 借款需求提出 被告安**因资金周转需要,向原告赵**提出借款请求。双方协商借款金额为人民币57.5万元。 2024年7月18日-19日 · 资金交付 赵**分别于7月18日转账5万元、15万元(其中15万系按照安**指示转给李**),7月19日分别转账19万元、17.5万元。以上共计56.5万元实际支付给安**。 2024年7月20日 · 签订《借款合同》 双方签订书面《借款合同》,约定:借款金额57.5万元;借款用途为资金周转;借款期限自2024年7月18日至2025年1月17日;年利率0%;逾期未还则签订《房屋抵债协议》。 资金来源真相 · 四家银行贷款转贷 赵**主张上述借款均系从银行贷款后向安**转借形成。双方约定贷款本息均由安**偿还。具体涉及四家银行: 2024年8月起 · 部分还款后断供 安**每月定期向赵**工商银行卡还款5700-5900元(用于偿还**银行贷款),累计偿还**银行贷款54,946.77元(本金38,608.56元+利息16,338.21元)。2025年8月20日最后一次转账4230元后再无还款。 2025年起 · 多次催讨无果 赵**多次通过微信催款,安**以"忙""等一会给你打过去"等理由推脱。2025年9月后不再回复信息。多家银行持续电话催收,赵**不堪其扰。 2026年 · 提起诉讼 赵**委托费昭通律师提起诉讼,请求判令安**偿还借款本金56.5万元及律师费4万元。被告经公告送达未到庭参加诉讼。 🔑 难点一:套取金融机构贷款转贷——合同效力存疑 原告的资金来源并非自有资金,而是从四家银行贷款后转借给被告。根据《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》第十三条第(一)项,套取金融机构贷款转贷的,民间借贷合同应认定无效。合同无效将直接影响利息主张的合法性。 🔑 难点二:合同无效后的本金返还范围需精确计算 合同无效不等于不用还钱,但返还范围限于"取得的财产"。被告已通过每月转账方式偿还了**银行部分贷款(含本金38,608.56元),这部分金额应当从总借款中扣除。需精确计算扣除后的剩余本金数额。 🔑 难点三:律师费主张缺乏合同依据 原告诉请律师费x万元,但双方在借款合同中并未就律师费的承担作出明确约定。且该费用并非必要支出,缺乏事实和法律依据支持。 🔑 难点四:被告缺席审理,证据链需完整闭环 被告经公告送达未到庭参加诉讼,亦未提交书面答辩意见。虽然缺席对原告有利,但法院仍会对原告提交的证据进行严格审核,证据链必须完整、相互印证才能获得全额支持。 📌 策略一:完整构建资金来源与流向的证据链 律师组织了完整的证据体系:①微信聊天记录证明借款合意及催款过程(发送银行贷款表格、每月还款提醒);②四家银行借款合同证明资金来源为银行贷款而非自有资金;③银行转账明细证明资金实际交付金额和时间;④**银行APP还款明细证明被告已还款金额。四组证据相互印证,形成完整闭环。 📌 策略二:准确把握"合同无效≠不用还钱"的法律逻辑 虽然套取金融机构贷款转贷导致民间借贷合同无效,但根据《民法典》第一百五十七条,民事法律行为无效后,行为人因该行为取得的财产应当予以返还。律师精准把握这一法理,将诉讼策略聚焦于本金返还请求,而非无效合同下的利息主张,确保核心诉求得到支持。 📌 策略三:精确计算已还款项,合理确定诉讼标的 律师仔细核对被告每月还款记录,区分本金与利息部分。被告通过偿还**银行贷款的方式共归还本金38,608.56元,该部分应从总借款56.5万元中扣除,最终确定应返还本金为526,391.44元。精确的计算使法院能够直接采纳,避免因数额争议影响判决效率。 📌 策略四:利用被告缺席的有利条件推进程序 被告经公告传唤未到庭参加诉讼,视为放弃答辩和质证权利。律师充分利用这一程序优势,确保所有关键证据均经过法庭审核并予以采信,避免因被告抗辩导致的证据效力争议,最大程度保障原告权益。 📌 策略五:诚实披露合同效力风险,合理调整诉求预期 律师在代理过程中即向当事人说明:因涉及套取金融机构贷款转贷,借款合同可能被认定为无效,利息主张可能无法获得支持。同时律师费因缺乏合同明确约定也存在败诉风险。这种提前的风险告知既符合律师执业规范,也帮助当事人建立合理的诉讼预期。 一审判决 · 北京市丰台区人民法院 ✓ 民间借贷合同无效:套取金融机构贷款转贷,违反金融监管秩序,合同无效 ✓ 被告返还本金526,391.44元:核心诉求获支持,合同无效不影响财产返还 ✓ 律师费请求驳回:双方未就律师费承担作明确约定,且非必要支出 ✓ 迟延履行利息:未按指定期间履行加倍支付迟延履行期间的债务利息 ⚖️ 法院裁判要旨 套取金融机构贷款转贷的合同效力:原告从北京**银行、**银行、**银行、**银行四家金融机构贷款后转借给被告,属于套取金融机构贷款转贷的情形,根据《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》第十三条第(一)项,民间借贷合同应认定无效。 合同无效后的财产返还:民事法律行为无效后,行为人因该行为取得的财产应当予以返还。被告作为借款人取得了原告出借的资金,虽合同无效,但仍应返还取得的财产。鉴于被告已偿还**银行贷款本息54,946.77元(其中本金38,608.56元),该部分应予扣除,最终应返还本金526,391.44元。 律师费不予支持的理由:双方未就律师费承担进行明确约定,且该项费用并非必要支出,缺乏事实和法律依据,故不予支持。 诉讼费用分担:案件受理费9,850元,由原告负担1,280元(已预交),被告负担8,570元;公告费400元由被告负担。 📜 法律依据 • 《中华人民共和国民法典》第一百五十七条【民事法律行为无效后的法律后果】 • 《中华人民共和国民法典》第六百七十五条【借款人返还借款的义务】 • 《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》(2020年修正)第十三条第(一)项 • 《中华人民共和国民事诉讼法》第二百六十四条【迟延履行利息】 法律启示 套取贷款转贷:合同无效但本金仍须返还 启示一:出借资金应为自有资金。套取金融机构贷款后转借他人,不仅违反金融监管规定,还会导致借款合同被认定无效,出借人的利息主张难以获得支持。 启示二:合同无效≠不用还钱。《民法典》明确规定,民事法律行为无效后,取得财产的一方仍负有返还义务。"合同无效就可以不还钱"是常见误区。 启示三:借款合同中应明确约定违约责任和费用承担条款(包括律师费、诉讼费等),否则相关费用主张可能因缺乏合同依据而不被支持。 启示四:完整保留微信聊天记录、银行转账凭证等电子证据,在民间借贷纠纷中往往是决定胜败的关键。本案中微信记录+银行流水+贷款合同的证据组合发挥了核心作用。 📞 案件咨询 400-855-8285 / 18911822923 有类似法律问题?欢迎来电咨询 📣 关注我们,获取更多法律干货 本文基于真实案件整理 | 北京市丰台区人民法院 仅供学习参考,不构成法律意见 正己律所诉讼团队 费昭通律师
案号:(2025)京0106民初xxxx号
审理法院:北京市丰台区人民法院
原告:赵**(出借人)
被告:安**(借款人)
代理律师:费昭通(北京正己律师事务所)
判决日期:2026年4月23日
判决结果:被告返还原告借款本金526,391.44元案件回顾
• 北京**银行:20万元,年利率3.6%,12期先息后本
• **银行:9.5万元,年利率7.2%,一次还本分期还息
• **银行:20万元,年利率2.98%,12期按月结息
• **银行:8万元,年利率23.98%,24期等额本息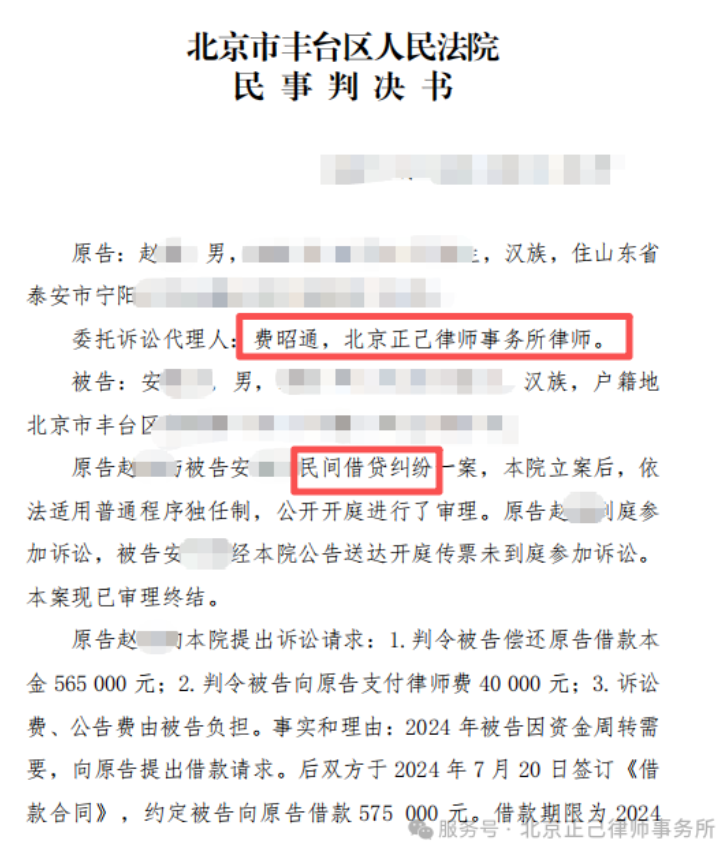
案件难点
律师应对策略
案件结果