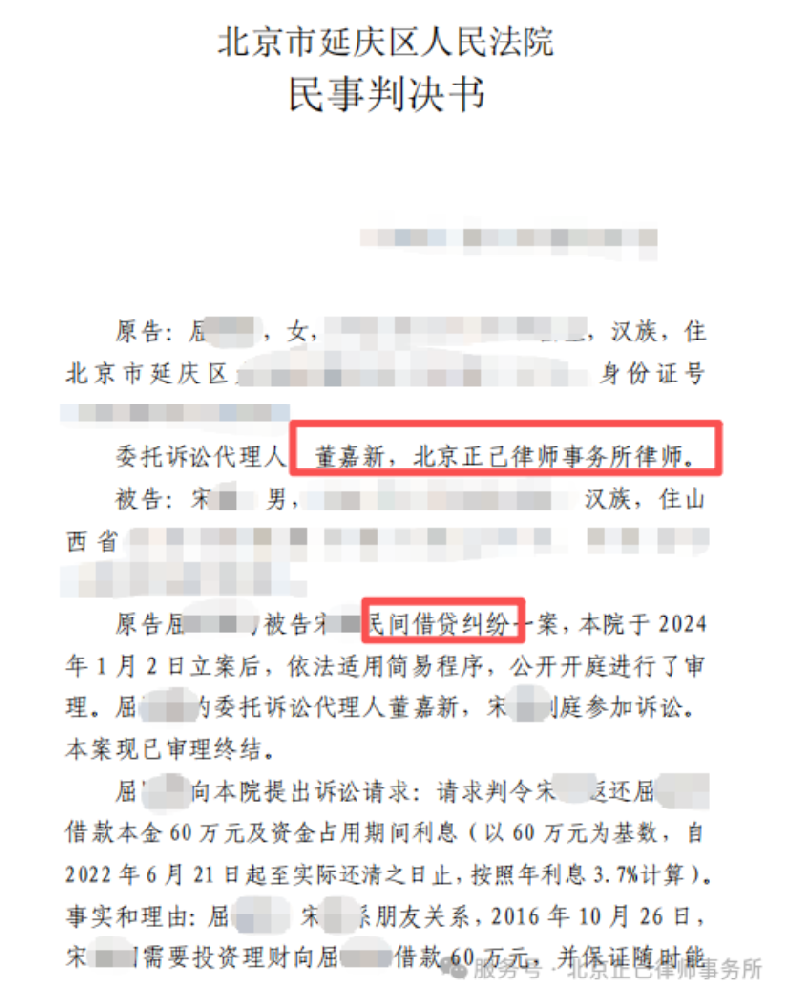
办案概况:
- 案件类型:民间借贷纠纷
- 标的额:
- 结案形式:胜诉判决
- 委托时间:
- 结案时间:
- 案件编号:
经典案例
民间借贷60万借款追回
无借条能否胜诉?
核心结论:原告屈**通过女儿账户向被告宋**转账60万元,双方无书面借款协议,仅凭微信聊天记录和转账凭证,一审法院认定民间借贷关系成立,判决全额返还60万元本金+年息3.7%逾期利息;二审驳回上诉,维持原判,胜诉。
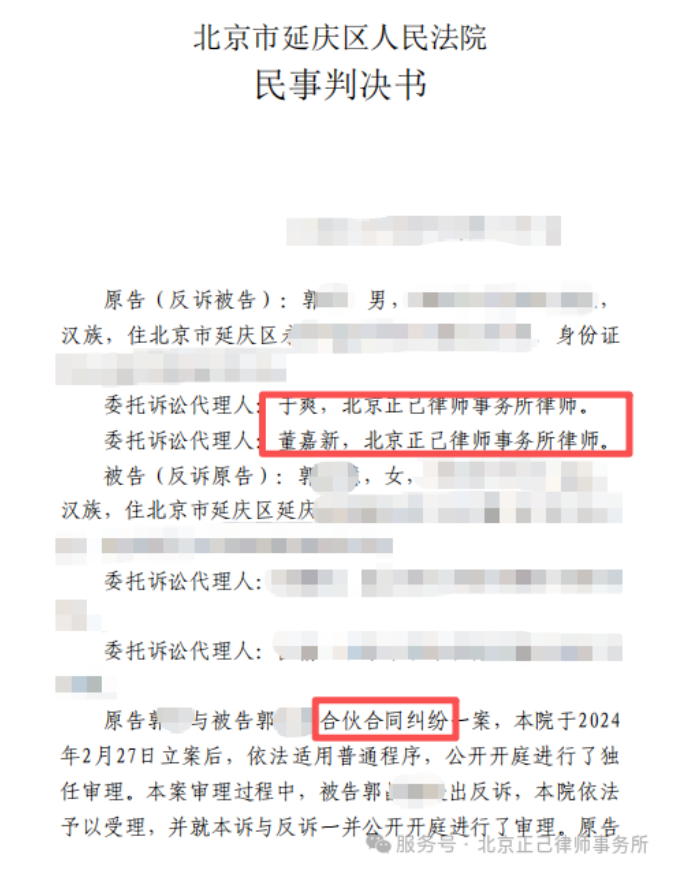
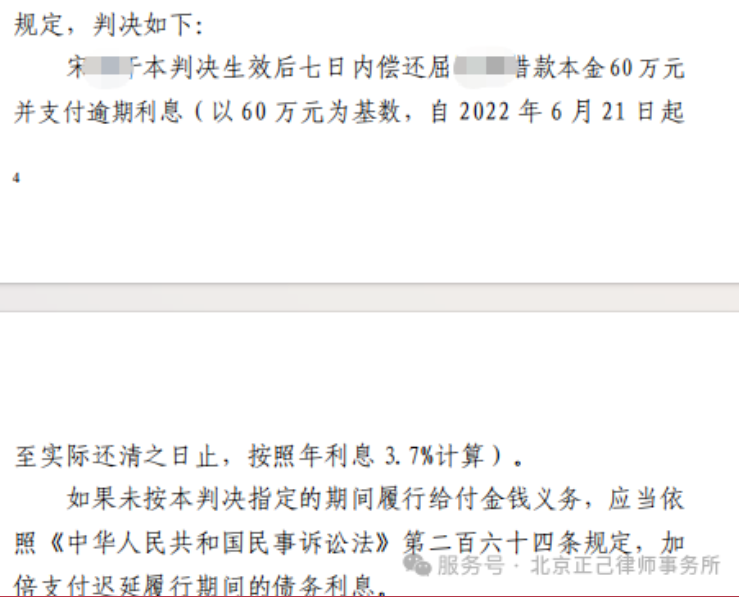
案件信息 案由:民间借贷纠纷 2016年10月26日 · 朋友转账60万,口头约定借款 屈**与宋**系朋友关系。宋**称有投资理财项目,承诺"随时能取回本金",屈**通过其女儿康**工商银行账户向宋**转账汇款60万元。双方未签订书面借款协议,也未约定利息和还款期限。 2016年10月27日 · 被告次日转出款项,声称用于投资 宋**次日将60万元从其银行账户转入山东**科技有限公司(用于所谓"乡村旅游康养"项目投资)。宋**辩称:这是代屈**向**公司支付的投资款,其本人仅为中间人。 2018年起 · 多次催款,被告以各种理由推脱 屈**多次通过微信向宋**催款。宋**始终以各种理由推脱,屈**始终未与**公司直接联系或签订任何投资协议。双方对款项性质产生争议。 2022年6月 · 最后通牒,被告仍未还款 2022年6月14日,屈**:"老宋,我等到6月20号,见不到钱我就走法律程序了。"宋**:"……弟妹这个投资的事可以说是你帮助我我记着你的情呢……"(从未正面承认借款,也未实际还款)。 2024年1月-6月 · 一审二审,均获胜诉 屈**委托董嘉新律师向北京市延庆区人民法院起诉。一审法院认定民间借贷关系成立,判决宋**偿还60万元本金+年息3.7%逾期利息。宋**上诉,二审法院于2024年6月7日作出终审判决:驳回上诉,维持原判。 难点一:无书面借款协议,借贷合意如何证明? 双方未签订任何书面借款协议,也没有借条、收据等凭证。原告仅持有银行转账记录,需证明双方存在借贷合意而非投资款或赠与款。被告宋**辩称款项性质为投资款,双方存在根本分歧。 难点二:款项实际转给第三方,投资款抗辩如何应对? 宋**提交了《众筹收益权代持协议书》《情况说明》等证据,证明款项次日转入了**公司账户,声称其仅为中间人。**公司也出具书面《情况说明》认可款项为投资款。一审、二审均未追加**公司为第三人,被告主张一审程序违法。 难点三:微信聊天记录存在"歧义",还款承诺如何解读? 微信记录显示屈**多次催促还款,宋**始终回避正面承认借款,声称"帮助其记着你的情"并一直表示在协调**公司退款。宋**在二审中特别引用了"弟妹这个投资的事可以说是你帮助我我记着你的情呢"等聊天记录,主张双方不存在借贷合意,屈**对此需合理解释。 难点四:未约定利息和还款期限,利息如何主张? 双方从未约定利息、逾期利率和还款期限。《民间借贷司法解释》规定未约定利息的不予支持;逾期利息主张需找到合理的逾期起算点。律师需论证屈**于2022年6月14日发出催款通知,给予合理宽限期至6月20日,此后应计算逾期利息。 难点五:二审提交新证据,聊天截图能否翻案? 宋**在二审中提交了一审判决后的微信聊天截图,试图证明款项性质为投资款,其仅为中间人角色。但这些截图的内容仅显示宋**单方陈述,并未得到屈**的回应确认。律师需论证该证据不属于新证据,且内容不足以推翻原判。 策略一:固定微信聊天记录,构建借贷合意证据链 如果没有律师介入:当事人可能只保留手机截图,不知道如何固定微信聊天记录为合法证据,也不知道如何梳理聊天时间线来证明借贷合意的形成过程。即使提交截图,也可能因来源不明被法院质疑。 律师策略:系统梳理微信聊天记录,提取关键催款对话:① 屈**多次明确表示"把钱借给你的你还给我",宋**从未正面否认;② 宋**从未明确说过"这是你的投资款、不是我借的",而是以"帮忙协调"搪塞;③ 结合银行转账凭证(60万元从屈**女儿账户转入宋**账户),形成完整证据链:转账记录+催款记录→借贷合意具有高度盖然性。 策略二:逐一击破投资款抗辩,论证中间人关系不成立 如果没有律师介入:当事人可能拿着转账记录去起诉,以为"钱打了就能要回来",但面对被告提出的投资款抗辩,不知如何反驳,甚至误以为"被告说这是投资款"就等于法院会认定为投资款。 律师策略:逐一击破被告提交的证据:① 《众筹收益权代持协议书》上没有屈**本人签字,从未送达屈**,该协议对屈**无约束力;② **公司《情况说明》无其他客观证据佐证,且**公司与宋**存在利益关系(收到宋**转来的款项),中立性存疑;③ 屈**从未与**公司"黄总"直接联系,不符合投资关系的基本特征;④ **公司出具的代持协议上无屈**签字确认,法院对该证据不予确认。 策略三:不追加第三人,直接锁定被告个人责任 如果没有律师介入:当事人可能认为既然钱转给了**公司,就应当追加**公司为被告,要求**公司承担责任。但这样做反而可能带来风险:**公司被追加后可能出具对自己不利的证据(确认款项为投资款并要求退股结算)。 律师策略:一审策略性选择不起诉**公司,直接起诉宋**个人,要求其对全部借款承担还款责任。理由:款项是从屈**账户转入宋**个人账户,宋**出具了借款承诺(微信聊天记录),借贷关系成立于屈**与宋**之间,无论宋**将款项作何用途,不影响其还款义务。同时论证:追加第三人**公司于一审程序不符,一审不予追加符合法律规定。 策略四:精准论证逾期利息起算点,争取最大利息收益 如果没有律师介入:当事人可能只笼统要求"支付利息",或者不知道如何找到利息起算的法律依据,导致利息主张被驳回或大幅缩减。 律师策略:依据《民间借贷司法解释》第28条,结合微信催款记录,论证:① 2022年6月14日屈**明确告知"6月20日前还款,否则走法律程序",给予宋**合理宽限期至2022年6月20日;② 自2022年6月21日起算逾期利息;③ 年息3.7%的标准参照双方历史交易习惯(被告在聊天中提及的利率表述),不超过法定上限,法院予以支持。判决结果:自2022年6月21日起按年息3.7%计算至实际还清之日止的逾期利息。 策略五:二审积极应诉,全面驳回上诉请求 如果没有律师介入:宋**聘请了专业律师上诉,并提交了新的微信截图作为证据。当事人面对专业对手可能处于被动。 律师策略:① 对宋**提交的二审新证据(微信截图)进行质证,指出截图仅显示宋**单方陈述,屈**从未认可款项为投资款;② 论证该证据不属于新证据(形成于一审之后),且证明力不足;③ 针对"一审遗漏必要第三人"的上诉理由,依据《民诉法》第59条,论证现有证据不足以证明**公司属于依法应当追加的第三人,一审程序合法。最终:二审驳回全部上诉请求,维持原判。 判决主文 · 北京市延庆区人民法院 宋**于本判决生效后七日内偿还屈**借款本金 60万元 并支付逾期利息(以60万元为基数,自 2022年6月21日 起至实际还清之日止,按照 年利息3.7% 计算)。 如未按期履行,应依照《民事诉讼法》第264条加倍支付迟延履行期间的债务利息。 二审(北京市第一中级人民法院):驳回上诉,维持原判。 二审案件受理费9,800元由宋**负担。 法律依据 《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》第16条: 法院裁判要旨 一、举证责任转移规则:原告仅凭转账凭证起诉,被告主张款项为投资款需举证证明。被告无法证明屈**与**公司存在投资合意,举证责任不完成。 二、微信记录证明力:微信聊天记录显示屈**多次表示"钱是借给你的",宋**从未明确反驳,结合未签书面投资协议的事实,认定借贷合意具有高度盖然性。 三、中间人抗辩不成立:宋**自称"中间人",但中间人仅传递信息,不应承担还款义务。宋**出具承诺收到款项并"随时能取回",构成个人还款承诺。 四、追加第三人审查:二审审查认为现有证据不足以证明**公司属于依法应当追加的第三人,一审程序合法。 五、二审新证据审查:宋**二审提交的微信截图形成于一审判决后,且仅显示单方陈述,未得到屈**认可,不足以推翻原判。 1. 转账凭证是借贷关系的重要证据,但仅有凭证不够:民间借贷案件的本质是证明"借贷合意",转账记录只能证明款项流转,无法单独证明借款意图。本案中,微信聊天记录成为证明借贷合意的关键。 2. 口头借款也受法律保护,但举证难度更大:未签订书面借条不等于无法胜诉,但需要其他证据补强借贷合意。本案提醒:即使是朋友之间的借款,也应注意保留微信记录等电子证据。 3. 资金流向不影响借款人还款义务:无论借款人将款项用于何处,只要借贷关系成立,借款人均应承担还款责任。"我帮你投资、钱不在我手上"不能成为拒还款的抗辩理由。 4. 催款记录决定利息起算点:未约定还款期限的借款,逾期利息从催款通知到达或合理宽限期届满起算。本案中,律师通过梳理催款记录找到了明确的逾期起算点,争取到了完整的利息收益。 5. 委托专业律师是维权成功的关键:面对被告提出的投资款抗辩、第三人参加诉讼程序问题、二审新证据等复杂局面,专业律师的介入使得原告在两审中均保持主动,最终实现全额胜诉。 法律咨询 如果您也遇到借款无法追回、无借条难以证明借贷关系等法律问题,欢迎联系专业律师团队获得帮助。 电话咨询 · 扫码关注 400-855-8285 / 18911822923 本文仅供法律知识传播,不构成法律建议 本文案例内容经脱敏处理,人名地名均已化名处理,请勿对号入座。 正己律所诉讼团队 董嘉新律师
案号:一审(2024)京0119民初xxx号 / 二审(2024)京01民终xxxx号
审理法院:一审北京市延庆区人民法院 / 二审北京市第一中级人民法院
原告(被上诉人):屈**
被告(上诉人):宋**
代理律师:董嘉新(北京正己律师事务所)
诉讼请求:返还借款本金60万元 + 资金占用期间利息(年息3.7%,自2022.6.21起至还清之日)
判决结果:一审:全额支持本息诉求 / 二审:驳回上诉,维持原判案件回顾
案件难点
律师如何帮助当事人争取权益
案件结果
原告仅依据金融机构的转账凭证提起民间借贷诉讼,被告抗辩转账系偿还双方之前借款或者其他债务的,被告应当对其主张提供证据证明。被告提供相应证据证明其主张后,原告仍应就借贷关系的成立承担举证责任。
《民间借贷司法解释》第28条:
既未约定借期内利率,也未约定逾期利率,可以主张自逾期还款之日起参照当时一年期贷款市场报价利率标准计算的利息。
《民事诉讼法》第177条(一审终审情形的二审程序):
二审法院对上诉请求进行审查,维持原判或改判。结语与启示
文章仅供法律知识传播,不构成法律意见或律师函告。
如有具体法律问题,请咨询专业律师。