办案概况:
- 案件类型:民间借贷纠纷
- 标的额:
- 结案形式:胜诉判决
- 委托时间:
- 结案时间:
- 案件编号:
二审改判胜诉
十年借贷380万,一审全部驳回
二审如何用"结算逻辑"逆转乾坤?
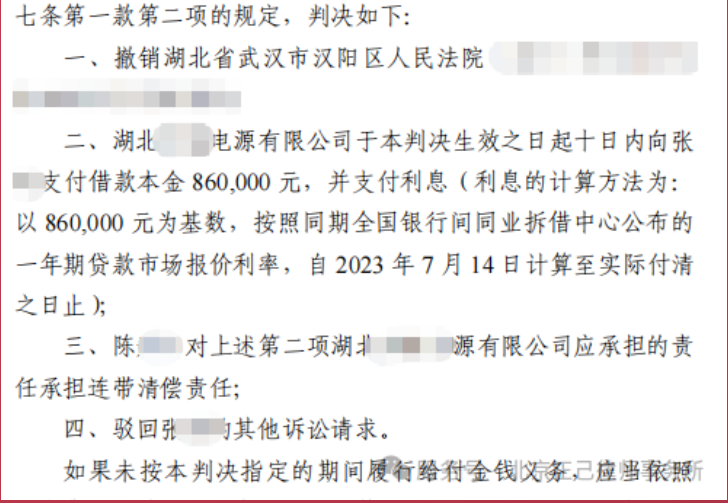
📌 核心结论:张*与陈*之间十年借贷往来累计380万元,一审法院仅认定出借110万元、还款202万余元,判决借款已清偿,全部驳回张*诉讼请求。段云龙律师二审代理后,提交4张银行卡流水、微信聊天记录、多份《借款协议》等新证据,证明110万元系双方多次结算后的剩余本金,二审法院改判:**公司偿还借款本金86万元及利息,陈*承担连带清偿责任,实现全面逆转。
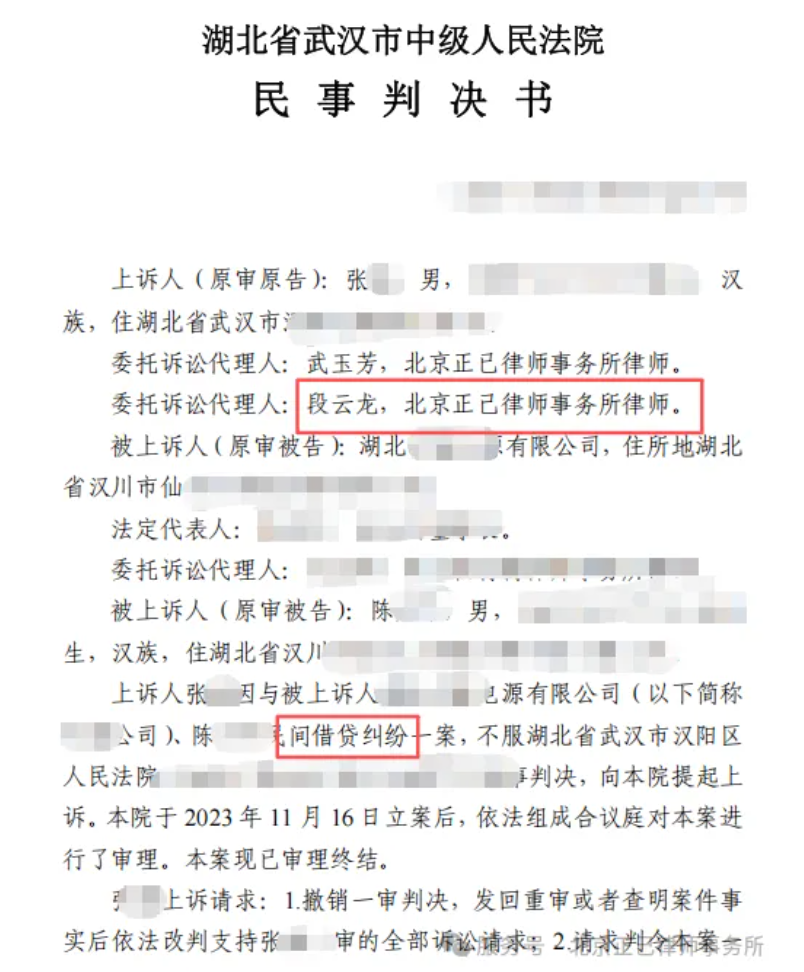
⚖️ 案件信息 案由:民间借贷纠纷 2012-2015年 · 十年借贷往来,累计出借380万 张**与陈**系朋友关系。2012年起,陈**以公司经营资金周转为由多次向张**借款。2013年2月至2015年12月,张**分10次共向陈**出借本金330万元(含案外人王**转借的20万元),约定月息2%。期间陈**亦陆续偿还部分本金和利息。 2018-2023年 · 多次结算,确认剩余本金90万元 双方多次结算确认剩余本金。2018年11月5日签订《借款协议》确认本金110万元;2020年11月17日陈**出具《借款收条》确认110万元;2021-2022年陈**分四笔偿还本金20万元后,双方于2022年5月21日、2023年1月9日、2023年6月14日多次签订新协议,确认剩余本金90万元。 一审败诉 · 法院认定借款已清偿,全部驳回 张**起诉要求偿还90万元本金及利息。一审法院认定:张**仅出借110万元,陈**已还款202万余元,远超借款本息,借款已清偿。2023年6月14日的《借款协议》"明显与事实不符",全部驳回张**的诉讼请求。 二审改判 · 段云龙律师代理,全面逆转胜诉 段云龙律师二审代理张**,提交4张银行卡流水、微信聊天记录、多份《借款协议》等8组新证据,证明出借总额实为330万元(非一审认定的110万元),110万元系双方结算后的剩余本金。二审法院采纳律师意见,撤销一审判决,改判**公司偿还本金86万元及利息,陈**承担连带清偿责任。 🔑 难点一:一审全面败诉,二审翻案需推翻原审核心认定 一审法院认定"张**仅出借110万元"、"陈**已还202万余元"、"借款已清偿",全部驳回诉讼请求。二审要翻案,必须推翻一审判决的全部事实认定,需要强有力的新证据证明出借总额远超110万元。 🔑 难点二:十年借贷往来账目复杂,出借和还款交织 借贷往来横跨2012-2023年十余年,涉及4张银行卡、多笔转账,出借和还款交替进行。出借总额380万元(含案外人转借),还款本金224万元,利息数十万元,需要从海量的银行流水中梳理出完整的借贷脉络。 🔑 难点三:对方以"重大误解"抗辩,否认多次结算协议的效力 陈**辩称2018年、2022年、2023年的多份《借款协议》"均系重大误解下按照张**提供的模板签署的,非客观真实情况",否认110万元结算本金的效力。需要证明这些协议是双方真实意思表示,不存在重大误解。 🔑 难点四:一审未完整说明借款经过,二审判定利息标准需权衡 一审中张**代理人仅主张案涉110万元借款,未完整说明十年借贷的全部过程,导致一审仅聚焦于110万元。二审中需重新构建完整的借贷事实,同时利息标准(协议约定日千分之三的违约损失)可能被法院认定过高,需要做好预期管理。 📌 策略一:提交4张银行卡完整流水,重构十年借贷全貌 一审中张**仅依据2023年6月14日的《借款协议》主张110万元借款,未完整说明借贷经过。段云龙律师在二审中提交了张**名下4张银行卡(尾号7992、4277、4713、6382)的完整交易明细,逐笔梳理2013-2023年的全部出借和还款记录,证明出借总额为330万元(而非一审认定的110万元),彻底改变了案件的基本事实框架。 📌 策略二:以"结算逻辑"解释110万元来源,证明系多次结算后的剩余本金 律师构建了清晰的"结算链条":330万出借→224万还款→剩余本金110万→再还20万→起诉本金90万。这一逻辑链条与2018年《借款协议》、2020年《借款收条》、2022年和2023年《借款协议》完全吻合,证明110万元不是一次出借的金额,而是十年借贷多次结算后的剩余本金,解决了"110万元从何而来"的核心问题。 📌 策略三:以微信聊天记录+多次协议签字,驳回"重大误解"抗辩 陈**辩称多份协议系"重大误解"下签署。律师提交张**与陈**的微信聊天记录,证明双方多次主动对账确认金额,陈**对结算金额知情且认可。且从2018年到2023年,双方先后5次签署协议均确认110万元本金,每次陈**均签字确认,"重大误解"之说缺乏证据支持。法院最终采纳律师意见,认定协议系双方真实意思表示,合法有效。 📌 策略四:精准区分本金与利息,逐笔还原还款性质 一审法院将陈**的202万余元转账全部认定为偿还案涉110万元借款。律师逐笔分析还款性质:35万元为偿还本金,167万余元为支付利息。律师自制《本金出借、还款统计表》,与银行流水逐笔对应,清楚区分了本金偿还和利息支付,证明陈**所称"已清偿"是混淆了本金和利息。 📌 策略五:一并主张公司和个人连带责任,确保执行到位 律师注意到借款虽以**公司名义签订《借款协议》,但款项全部进入陈**个人账户,还款也由陈**个人进行。律师主张**公司承担还款责任,陈**作为法定代表人承担连带清偿责任。法院支持了这一主张,增加了执行保障,确保判决能够实际执行到位。 一审判决 · 湖北省武汉市汉阳区人民法院 ✗ 全部驳回张**的诉讼请求 二审判决 · 湖北省武汉市中级人民法院 · 全面改判 ✓ 撤销一审判决 ✓ **公司偿还本金:860,000元 ✓ 支付利息:以860,000元为基数,按LPR自2023年7月14日计算至实际付清之日止 ✓ 陈**连带责任:对**公司的上述付款义务承担连带清偿责任 ✓ 诉讼费:一审6,900元+保全费5,000元,张**负担880元,对方负担11,020元;二审13,800元,张**负担1,400元,对方负担12,400元 ⚖️ 法院裁判要旨 出借总额认定:根据张**提交的4张银行卡流水,自2013年2月26日至2015年12月29日出借本金共计330万元,扣减已直接向王**偿还的20万元后,借款本金依法认定为310万元。 结算协议效力:张**与陈**自2018年起多次就剩余未还本金110万元进行签字确认,陈**还就未还利息进行计算。陈**称"基于重大误解签订"并无证据证明,案涉协议系双方真实意思表示,合法有效。 本金余额核算:根据双方证据核对,出借本金310万元,已还本金224万元,剩余未偿还本金86万元。 连带责任:陈**作为**公司法定代表人,为公司经营向张**借款,款项全部进入陈**个人账户,还款也由陈**个人偿还,陈**应承担连带清偿责任。 法律启示 一审败诉≠维权终结:民间借贷"结算逻辑"的突破之道 启示一:借贷往来中,务必保存完整的银行流水。本案张**凭借4张银行卡的完整交易明细,在二审中重构了十年借贷全貌,直接推翻了一审的核心事实认定。银行流水是最客观、最有力的证据。 启示二:多次结算协议是维护权益的"连环锁"。每次结算后都要求对方签字确认,形成连续的证据链。本案中2018年至2023年的5份协议,成为法院认定"协议系双方真实意思表示"的关键依据。 启示三:一审败诉后不要轻易放弃。本案一审全部败诉,但段云龙律师二审通过提交新证据、重构事实框架,成功实现全面改判。关键在于找到一审未揭示的核心事实——出借总额远超一审认定。 启示四:涉及公司借款时,要注意款项的实际流向。如果公司借款但款项进入个人账户,可以同时主张公司和个人连带责任,增加执行保障。 📞 案件咨询 400-855-8285 / 18911822923 有类似法律问题?欢迎来电咨询 📣 关注我们,获取更多法律干货 本文基于真实案件整理 | 湖北省武汉市中级人民法院 仅供学习参考,不构成法律意见 正己律所诉讼律师 段云龙律师
上诉人(一审原告):张**(出借人)
被上诉人(一审被告):湖北**电源有限公司(借款人)、陈**(公司法定代表人,连带责任人)
代理律师:段云龙、武玉芳(北京正己律师事务所)
代理阶段:二审(一审败诉后委托,二审改判胜诉)
审理法院:湖北省武汉市汉阳区人民法院(一审)、湖北省武汉市中级人民法院(二审)
核心诉求:判令偿还借款本金90万元及利息
不利因素:一审全面败诉;对方已提交202万余元还款流水,主张借款已清偿;借贷往来横跨十年,账目复杂
办案周期:2023年10月一审判决至2024年2月二审判决案件回顾
案件难点
律师应对策略
案件结果
认定借款已清偿,张**败诉,承担全部诉讼费