办案概况:
- 案件类型:民间借贷纠纷
- 标的额:
- 结案形式:胜诉判决
- 委托时间:
- 结案时间:
- 案件编号:
经典案例
350万借款追回392万
律师如何用调解书锁定全额债权?
📌 核心结论:350万借款无法追回,诉至法院后,律师将本金、逾期利息97,596.24元、律师费X万元、保全费等全口径债权打包主张,最终促成392万全额调解——超出原告最初预期;并通过加速到期条款和担保人连带责任全程绑定,为长达8年的分期还款设置了多层执行保障,任何一期违约均可全额申请强制执行。
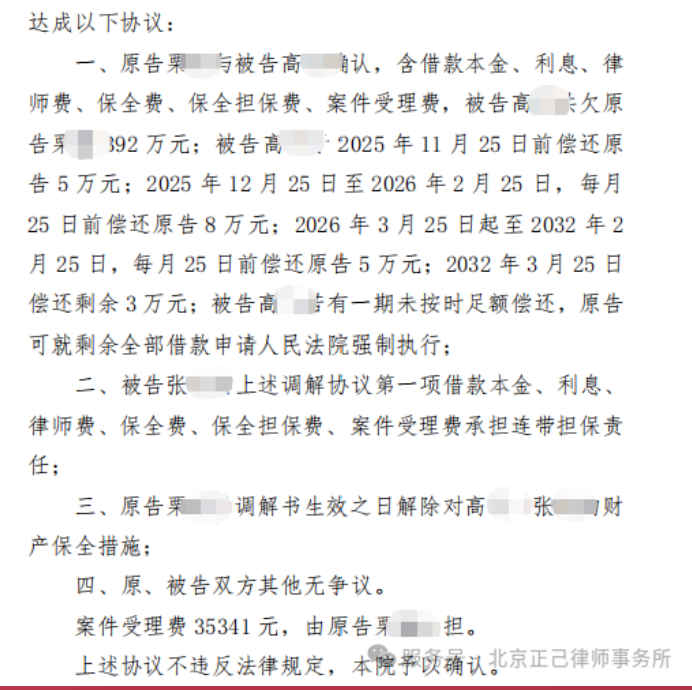
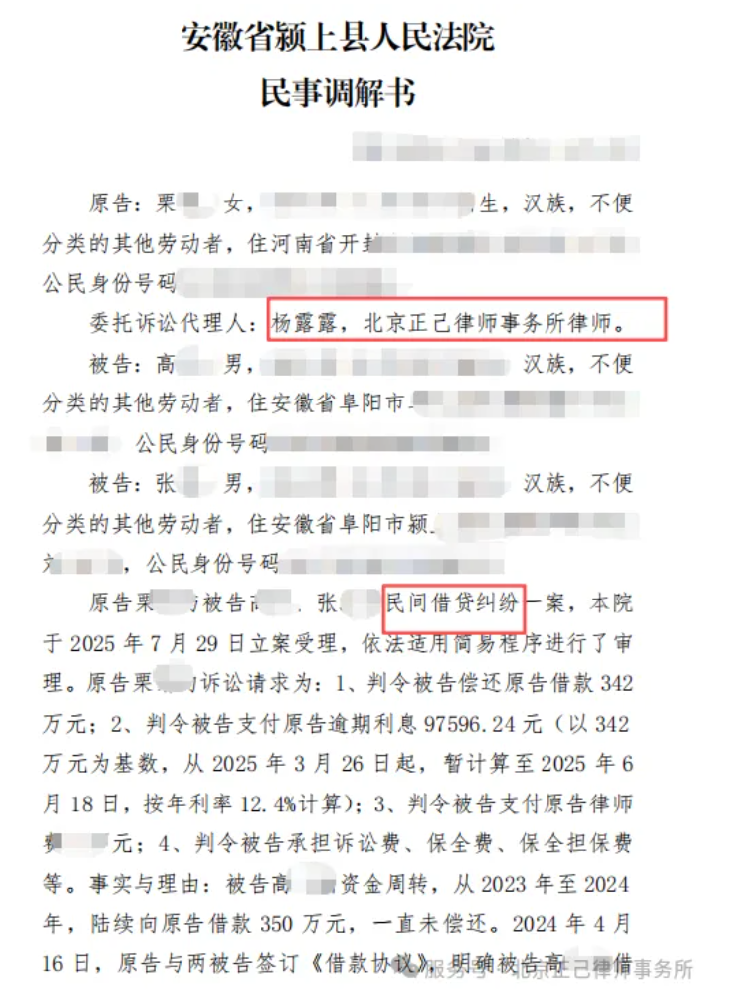
⚖️ 案件信息 案由:民间借贷纠纷 背景 · 被告因资金周转向原告多次借款 2023年至2024年间,被告高*因资金周转需要,陆续向原告栗*多次借款,累计借款金额达350万元,一直未能偿还。 签订借款协议 · 确定担保人 2024年4月16日,双方签订《借款协议》,确认高*为借款人,同时明确张*作为担保人,对该笔借款承担连带担保责任,保证期限为2年。 逾期未还 · 签订和解协议 高*逾期仍未还款,2025年2月22日,三方签订《和解协议》,约定两被告通过分期还款方式偿还剩余借款342万元。 和解协议再次违约 · 原告委托律师起诉 两被告再次未按和解协议履行还款义务,原告委托杨露露律师正式向安徽省颍上县人民法院提起诉讼。 法院主持调解 · 达成392万全额方案 2025年10月15日,法院主持调解,促成392万全额调解方案,含本金、利息、律师费、保全费等全部费用,8年分期还清,担保人连带责任全程绑定。 🔑 难点一:借款金额巨大,债务人还款能力存疑 350万元借款已部分偿还,剩余342万元。被告高*作为借款的实际使用人,其资金状况直接决定债权能否实现。律师需要确保调解方案具备实际可执行性。 🔑 难点二:担保人责任能否在调解中完整保留? 被告张*作为连带担保人,其担保期限仅2年。如果调解方案未能明确约定,张*的担保责任可能在期限届满后自动消灭,原告将丧失一条重要的债权实现路径。 🔑 难点三:逾期利息、律师费能否纳入调解总额? 逾期利息97,596.24元(以342万为基数,年利率12.4%,自2025年3月26日计算)及律师费X万元,是否能在调解中得到全额确认,直接影响债权最终回收总额。 🔑 难点四:8年分期还款,如何防范后续再次违约? 调解确定的还款周期长达8年(至2032年),期间若被告再次违约,原告需要明确的执行依据。如何在调解书中设定加速到期条款,是律师必须解决的关键问题。 📌 策略一:全口径债权梳理,锁定392万全额基数 律师将借款本金、逾期利息97,596.24元(年利率12.4%)、律师费X万元、保全费、保全担保费、案件受理费等全部费用打包主张,不遗漏任何一笔费用,最终调解确认总额392万元,超出原告最初预期。 📌 策略二:连带担保责任全程绑定,不留缺口 律师在起草调解协议时,明确约定担保人张*对全部392万元(含利息、律师费等)承担连带担保责任,且该责任不因分期还款而递减,确保担保期限全程有效,不留任何法律漏洞。 📌 策略三:加速到期条款,防止债务人"躺平" 调解协议设定关键条款:若高*有任何一期未按时足额偿还,原告有权就剩余全部借款申请法院强制执行。该条款有效防止了债务人在漫长还款周期中恶意违约或拖延履行的风险。 📌 策略四:合理分期方案,平衡执行与偿付能力 调解协议充分考虑被告实际偿付能力,将392万元分摊至8年还清:2025年11月25日前付5万元,2025年12月至2026年2月每月25日付8万元,此后每月25日付5万元,2032年3月25日付清余款。该方案既保障原告权益,也具备实际可执行性。 📌 策略五:保全先行,调解书生效即解封 原告在诉讼前已申请财产保全,调解协议明确约定:调解书生效之日,原告即解除对高*、张*的财产保全措施。这一安排既体现了调解诚意,也便于后续执行阶段的顺利推进,降低双方诉累。 民事调解书 · 安徽省颍上县人民法院 ✓ 全额调解:确认被告高*共欠原告栗*人民币392万元,含借款本金、利息、律师费、保全费、保全担保费及案件受理费 ✓ 8年分期还款计划:2025年11月25日前支付5万元 → 2025年12月至2026年2月每月25日付8万元 → 2026年3月起每月25日付5万元 → 2032年3月25日付清剩余款项 ✓ 加速到期条款:若高*有任何一期未按时足额偿还,原告可就剩余全部借款申请强制执行 ✓ 担保责任全程绑定:张*对392万元全口径(含利息、律师费等)承担连带担保责任,不因分期递减 ⚖️ 法院裁判要旨 连带责任保证:依据《民法典》第688条,连带责任保证的债务人不履行到期债务,债权人可以请求保证人在其保证范围内承担保证责任。 全口径债权主张:调解中一次性确认本金、逾期利息、律师费、保全费等全部费用,是最大化债权回收的关键策略,避免后续另行起诉的诉累。 加速到期条款价值:在分期还款方案中设定加速到期条款,是保护债权人的核心机制——一旦债务人任何一期违约,债权人即可就全部剩余债务申请强制执行,避免长期诉讼。 法律启示 民间借贷中,律师如何帮当事人实现债权最大化? 启示一:担保条款不可省——借款时务必要求担保人签署书面担保协议,明确担保方式(连带责任保证)和担保期限,必要时进行公证。本案中,正是因为张*承担连带担保责任,原告在债务人违约时可以同时向两人主张权利,极大增强了债权实现的可能性。 启示二:书面确认借款事实——大额借款务必要签订书面借款协议,明确借款金额、利率、还款期限、违约责任。本案原告正是凭借借款协议和和解协议,在诉讼中稳居主动地位。 启示三:全口径债权一次性主张——起诉时将本金、利息、律师费、保全费等全部费用打包主张,通过调解一次性确认,避免后续另行起诉的时间和金钱成本。 📞 案件咨询 400-855-8285 / 18911822923 有类似法律问题?欢迎来电咨询 📣 关注我们,获取更多法律干货 本文基于真实案件整理 | 仅供学习参考,不构成法律意见 正己律所诉讼团队 杨露露律师
原告:栗**(出借人)
被告:高*(借款人)、张*(担保人)
代理律师:杨露露(北京正己律师事务所)
审理法院:安徽省颍上县人民法院
诉求金额:借款本金342万元 + 逾期利息97,596.24元(年利率12.4%)+ 律师费X万元
调解结果:392万元全额调解(含本金+利息+律师费+保全费等),8年分期还清案件回顾
案件难点
律师应对策略
案件结果