办案概况:
- 案件类型:民间借贷纠纷
- 标的额:
- 结案形式:胜诉判决
- 委托时间:
- 结案时间:
- 案件编号:
经典案例
借款50万实收27万?
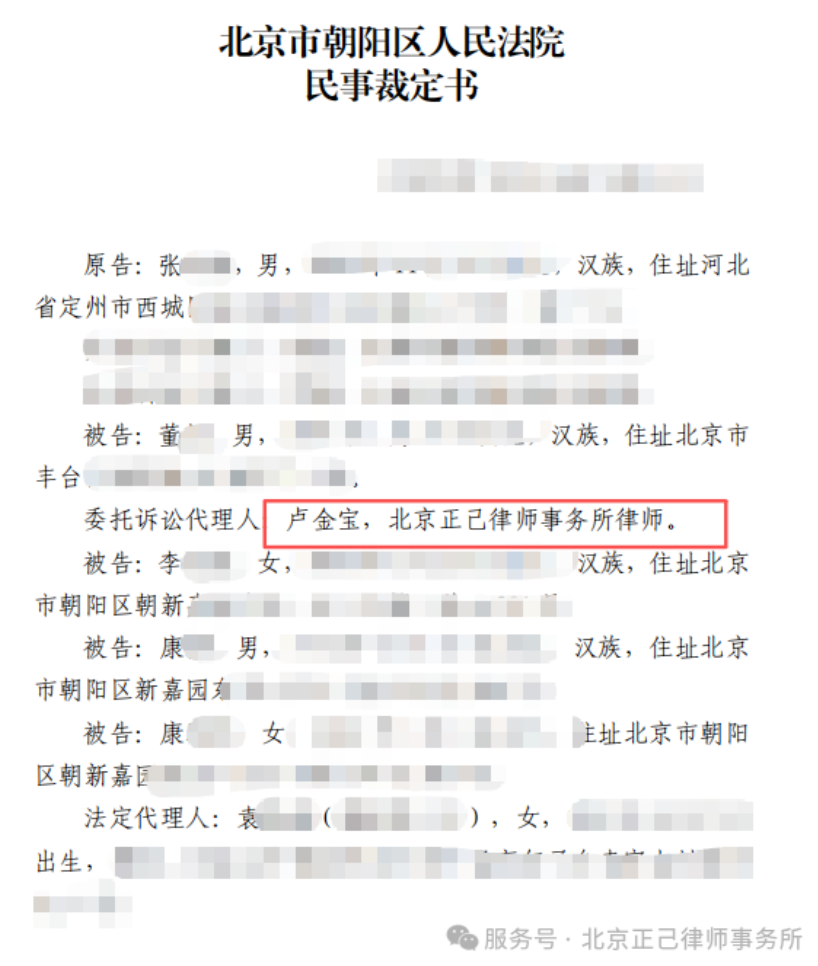
法院裁定:涉嫌经济犯罪,移送公安!
📌 核心结论:合同借款金额50万元,借款人实际仅收到27万元——先被"走账"套取20万元中介费,再被扣除3万元服务费。利息条款事后空白填补、出借人账户由他人控制。法院认定存在经济犯罪嫌疑,驳回起诉,全案移送公安机关处理。以刑止民,实现当事人利益最大化。
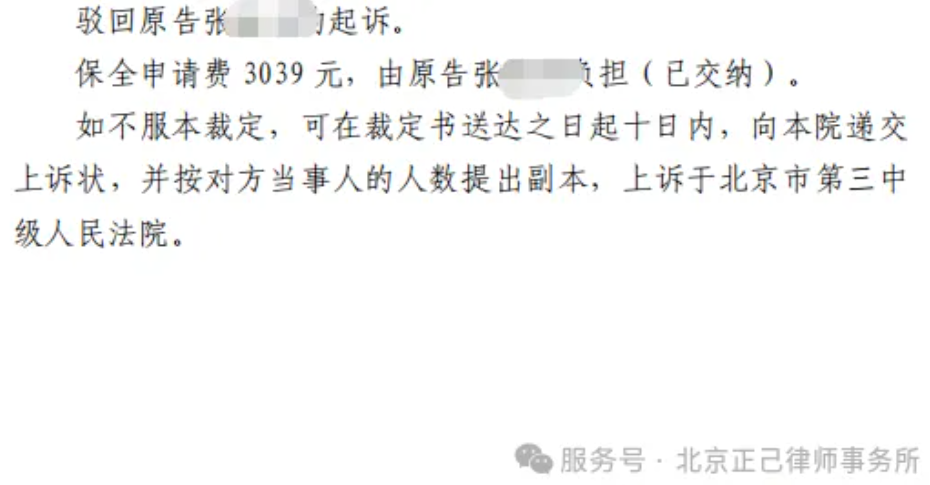
⚖️ 案件信息 案由:民间借贷纠纷 借款背景 · 中介牵线的"借贷" 康**想借50万元,用董**的房屋作抵押。康**找到中介,中介介绍了唐*,唐*控制着张**的账户。董**和康**并不认识张**本人。整个借贷链条中,借款人与名义出借人素未谋面。 2025年4月14-16日 · "走账"套取20万 王**先向董**转20万。随后张**转20万给董**,中介安排吕**现场换现金20万给王**,并指示董**向吕**转20万。这20万在账面走了一圈又回到中介手中,借款人从未实际支配。 合同签订 · 利息条款为空白 张**与康**、董**签订《借款合同》,借款期限10天。合同签订时利息条款为空白状态,后期由张**自行填写。合同所有手写内容均经捺印确认,唯独利息条款无借款人手印。 还款与起诉 · 已还30万仍被追讨 康**已还款30万元。后康**去世,其继承人被列为被告。张**起诉要求五被告偿还借款本金20万元及四倍LPR利息。董**实际收到27万元,已还30万,超额偿还3万元仍被追讨。 法院裁定 · 驳回起诉,移送公安 律师代理应诉后揭露套路贷本质。法院认定存在经济犯罪嫌疑,驳回张**起诉,全案移送公安机关处理。保全申请费3039元由原告负担。 🔑 难点一:出借人身份的"代持"问题 张**仅是名义出借人,其账户由唐*控制。实际操作由中介王**、吕**等完成,资金流转环节复杂,真正的出借人和受益人难以直接锁定。 🔑 难点二:借款流程存在典型"套路贷"特征 合同借款金额50万元,但董**实际仅收到27万元:先被扣除20万元"中介费"(通过走账套取),再被扣除3万元"服务费",实际到手仅占合同金额的54%。这是典型的"虚增债务"手法。 🔑 难点三:利息条款事后添加 借款合同签订时利息条款为空白,后期由张**自行填写。合同所有手写内容均经捺印确认,唯独利息条款无借款人手印,证明利息约定系出借人事后擅自添加,属于无效条款。 🔑 难点四:借款人死亡增加程序复杂性 共同借款人康**已去世,其继承人被列为被告。部分继承人放弃继承,部分未到庭。案件同时涉及借贷关系的实体认定和继承程序问题。 📌 策略一:精准还原资金流向,揭露"套路贷"本质 详细梳理整个资金链条:王**转给董**20万→董**按指示转给吕**20万(走账)→张**再转30万→董**又转给王**23万(含3万服务费)。证明实际到手仅27万,远低于合同约定的50万,揭示虚增债务的套路贷本质。 📌 策略二:主张职业放贷,质疑出借人资质 指出张**及涉案中介机构均未依法取得金融监管部门颁发的放贷资质,属于"未依法取得放贷资格的出借人,以营利为目的向社会不特定对象提供借款"的职业放贷情形,其借贷行为应属无效。 📌 策略三:揭露利息条款的伪造 发现合同签订时利息条款为空白,后期由张**自行填写且未征得借款人同意。关键证据:合同所有手写内容均经捺印确认,唯独利息条款无借款人手印,充分证明该条款系事后擅自添加,属于无效条款。 📌 策略四:主动申请移送公安,以刑止民 不仅从民事角度进行抗辩,更主动请求法院审查涉案行为的刑事犯罪嫌疑,依据《最高人民法院关于在审理经济纠纷案件中涉及经济犯罪嫌疑若干问题的规定》,要求将案件移送公安机关处理,从根本上否定原告的民事主张。 📌 策略五:主张实际借款已超额清偿 计算得出:董**实际收到27万元,康**已累计偿还30万元,还款已完全覆盖实际到手本金,甚至超额3万元。借款人不存在任何拖欠情形,原告的诉讼请求缺乏事实基础。 裁定 · 北京市朝阳区人民法院 ✓ 驳回原告全部起诉:张**的诉讼请求被全部驳回,被告无需偿还任何款项 ✓ 全案移送公安机关:法院认定存在经济犯罪嫌疑,有关材料移送公安机关处理 ✓ 保全申请费由原告负担:3039元保全申请费由张**自行承担 ✓ 以刑止民,彻底逆转:民事途径被关闭,原告仅剩刑事报案一条路,当事人利益实现最大化 *判决结果 ⚖️ 法院裁判要旨 以刑止民原则:人民法院作为经济纠纷受理的案件,经审理认为不属经济纠纷案件而有经济犯罪嫌疑的,应当裁定驳回起诉,将有关材料移送公安机关或检察机关。 资金流向异常:张**向董**分两笔转账共计50万元,但该转账前后有董**与王**、吕**的多次大额转账,不能排除具有经济犯罪的嫌疑。 法律依据:《民事诉讼法》第一百二十二条、第一百二十七条第三项、第一百五十七条;《最高人民法院关于在审理经济纠纷案件中涉及经济犯罪嫌疑若干问题的规定(2020年修正)》第十一条。 法律启示 识别套路贷:合同金额≠实际到手金额 启示一:借款时务必核实出借人真实身份,警惕"名义出借人"和中介操控账户的套路。不认识的人给你打钱,背后可能另有其人。 启示二:合同金额与实际到手金额不符、存在"走账""过桥"等操作,极有可能涉及套路贷犯罪。当场质疑、拒绝签字、保留证据。 启示三:签订合同时,空白条款必须当面填写完整并捺印确认,保留好完整合同副本。利息条款无本人手印的,可主张系事后伪造。 启示四:一旦发现遭遇套路贷,第一时间收集银行流水、聊天记录等证据,及时向公安机关报案或请求律师介入,以刑止民是最有效的维权路径。 📞 案件咨询 400-855-8285 / 18911822923 有类似法律问题?欢迎来电咨询 📣 关注我们,获取更多法律干货 本文基于真实案件整理 | 北京市朝阳区人民法院 仅供学习参考,不构成法律意见 正己律所诉讼团队 卢金宝律师
原告:张**(名义出借人,账户由唐*控制)
被告(我方):董**、康**(已故)、李**、康**、康**、康**
代理律师:卢金宝(北京正己律师事务所)
代理阶段:一审应诉
审理法院:北京市朝阳区人民法院
核心诉求:驳回原告全部诉讼请求
不利因素:共同借款人已去世、名义出借人账户由他人控制
办案周期:一审委托后约数月案件回顾
案件难点
律师应对策略
案件结果